「使った分だけ口座から引かれるデビットカードで十分」。そう思って何年も使い続けている人、実は多いんです。使いすぎの心配がなく、審査もいらない。最初の1枚としてはとてもいい選択です。
ただ、社会人になったり、車に乗り始めたり、海外に行くようになったりすると、デビットカードでは通らない場面が少しずつ増えてきます。そして一番見落とされがちなのが、デビットカードを何年使っても「信用の実績」は1ミリも積み上がらないということ。この差は、将来車や家のローンを組むときにはっきり表れます。
ここでは、デビットカードとクレジットカードの違いをわかりやすく比べたうえで、デビットから卒業するベストなタイミングと、初めてでも失敗しない1枚の選び方を伝授します。
スマホ代もホテルも1枚で通る。数年後のローン審査で困らない自分になる
デビットカードからクレジットカードに切り替えると、毎日の支払いがこう変わります。
- ガソリンスタンド・高速道路・月額料金など、デビットでは断られがちな支払いが通る
- 毎月きちんと払うだけでクレヒス(信用の実績)が育つ
- ホテルやレンタカーの予約で、デポジットの心配がいらなくなる
- 不正利用されても口座のお金がすぐには減らない
- エポスカードなら年会費無料で、海外旅行保険まで付いてくる
「使いすぎが怖い」という気持ちはよくわかります。でも、使い方のルールさえ決めておけば、クレジットカードはデビットと同じ感覚で使えます。そのコツも後半でお伝えします。
デビットカードとクレジットカードの違いを比べてみる
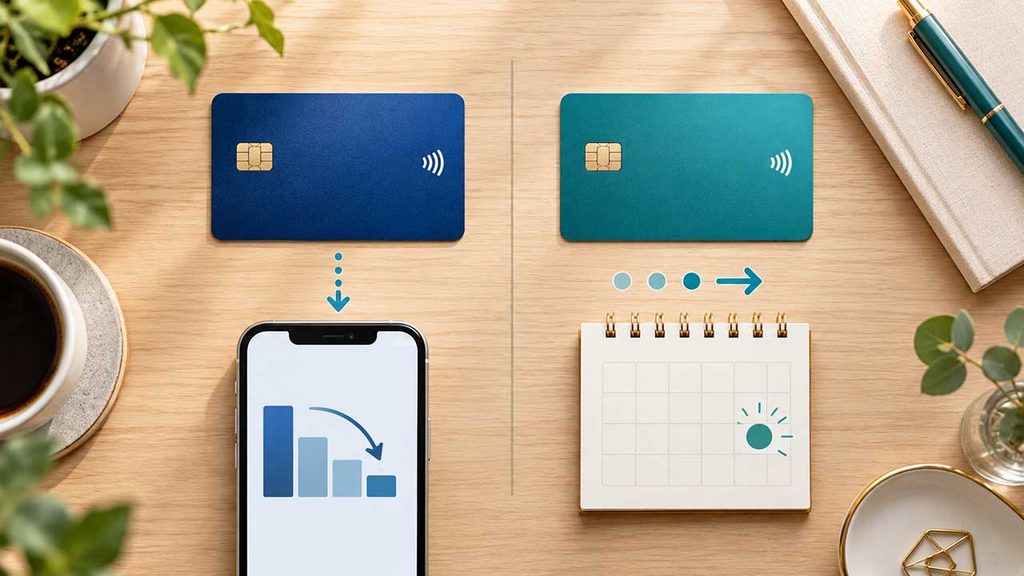
見た目はほとんど同じ2枚ですが、仕組みはまったく別物です。違いをひと目でわかるように並べました。
| 項目 | デビットカード | クレジットカード |
|---|---|---|
| お金が引かれるタイミング | 使ったその場で口座から | 翌月などにまとめて後払い |
| 審査 | 原則なし | あり |
| 作れる年齢 | 15歳以上(中学生を除く)が多い | 原則18歳以上(高校生を除く) |
| 支払い方法 | 1回払いのみ | 1回払い・分割・ボーナス払いなど |
| クレヒス | 積み上がらない | 毎月の支払いで積み上がる |
| ガソリン・高速・月額料金 | 使えないことがある | ほぼ使える |
| ETCカード | 基本的に作れない | 作れる(年会費無料のものも多い) |
| 不正利用されたとき | 口座から即引き落とし、返金待ち | 引き落とし前に調査・取り消しができる |
ポイント還元率は、デビットでも1%前後のものがあるので大きな差はありません。本当の違いは「使える場面」と「クレヒス」と「お金が出ていくタイミング」の3つです。
デビットが断られやすい支払い
たとえば三井住友カードのデビットカードは、公式サイトで「月額料金の支払い」「高速道路料金」「ガソリンスタンド」「機内販売」などを利用できない加盟店として案内しています。銀行によって対応はまちまちですが、この手の「あとから金額が確定する支払い」はデビットの苦手分野です。
スマホ代やサブスクの登録で弾かれた経験がある人は、まさにこのパターン。ホテルやレンタカーでも、デポジット(保証金)の都合でクレジットカードを求められることがよくあります。
クレヒスはデビットでは育たない
クレヒスとは、クレジットカードやローンを「借りて、期日どおりに返した」という記録のことです。JCBも公式サイトで、デビットカードは使った金額がすぐ口座から引かれ、カード会社がお金を立て替える状態が生まれないため、クレヒスは積めないと説明しています。
つまり、デビットを10年きっちり使っていても、信用情報の上では「記録がまっさらな人」のまま。30代で車や家のローンを申し込んだとき、実績ゼロだとカード会社や銀行が返済の様子を確かめられず、審査で不利になることがあります。
デビットカードから卒業するベストタイミング5つ
次のどれかに当てはまったら、それが切り替えどきです。
| タイミング | 切り替えるとうれしいこと |
|---|---|
| 就職・転職が決まったとき | 勤め先と年収が書けるので審査で有利。在籍中に作っておくのが鉄則 |
| 一人暮らしを始めるとき | スマホ代・光熱費・サブスクをまとめてカード払いにでき、クレヒスも育つ |
| 車に乗り始めたとき | ガソリン代やETCカードで困らなくなる |
| 海外旅行に行くとき | ホテルのデポジットに使えて、カードによっては海外旅行保険も付く |
| デビットで決済を断られたとき | 同じことが今後も起きるサイン。不便を感じた時点で切り替えるのが正解 |
とくに大事なのが一番上の「就職・転職のタイミング」です。学生のうちや退職後の無職期間より、勤め先が決まっている時期の方が審査はずっとスムーズです。新社会人の1枚目選びは社会人1年目のクレジットカードの選び方でも詳しく紹介しています。
Yahoo!知恵袋でも、「デビットだとクレヒスが貯まらず、30代以降のローン審査で困る」「キャンセル時の返金に時間がかかった」といった声が挙がっています。使っているうちは気づきにくいけれど、あとから大きく響く差なんですよね。
デビット卒業の1枚目に選びたいクレジットカードの条件

初めてのクレジットカードは、次の4つを満たしていれば失敗しません。
- 年会費が永年無料:あまり使わない月があっても損をしない
- 学生・主婦・新社会人でも申し込める:クレヒスがない人でも作りやすい
- 使ったらすぐ通知が来る:デビットと同じ感覚でお金の出入りがわかる
- すぐ手に入る:決済を断られて困っている今すぐ使える
この4つを全部満たすのがエポスカードです。
| 項目 | エポスカード |
|---|---|
| 年会費 | 永年無料 |
| 申し込める人 | 満18歳以上(高校生を除く) |
| 発行スピード | Web申込+店頭受取で最短即日 |
| 利用通知 | アプリ・メールで使うたびにお知らせ |
| 不正利用の補償 | 届け出日を含め61日前までさかのぼって全額補償 |
| 海外旅行保険 | 利用付帯(旅行代金をエポスで払うと適用) |
| ETCカード | 年会費無料 |
| ポイント | 200円で1ポイント(0.5%)、マルイ・モディは2倍 |
エポスカードはマルイが運営する流通系のカードで、学生や主婦でも申し込めます。デビットしか使ってこなかった人の1枚目にちょうどいいカードです。審査の流れはエポスカードの審査は甘い?、即日で受け取る手順はエポスカードの即日発行ガイドでまとめています。
海外旅行保険が付くのも、デビットにはない大きな魅力です。補償の中身はエポスカードの海外旅行保険で、保険の基本は姉妹サイトの海外旅行保険の基礎知識で確認できます。
デビットからクレジットカードへ切り替える手順
Webで申し込み、受け取り方法でマルイなどのエポスカードセンターを選べば最短で即日受け取れます。引き落とし口座は、今デビットで使っている口座をそのまま指定すると管理がラクです。
カードを使うたびに日時と金額が届くので、デビットのときと同じ感覚でお金の動きがわかります。使いすぎ防止にはこれが一番です。
毎月決まった額の支払いをクレジットカードにすると、遅れずに払うだけでクレヒスがコツコツ積み上がります。金額が読めるので使いすぎの心配もありません。
1回払いなら手数料はかかりません。リボ払いや分割払いは使わない、と最初に決めておけば、デビットと同じ「使った分だけ払う」カードになります。
デビットカードは解約しなくて大丈夫です。普段のコンビニはデビット、固定費と旅行はエポス、という2枚使いから始めるのもアリ。いきなり全部を切り替えなくても、固定費を1本移すだけでクレヒスは育ち始めます。
クレジットカードに切り替える前に知っておきたい注意点
メリットばかりではありません。友人にすすめるなら、ここは必ず伝えておきたいポイントです。
- 引き落とし日に残高がないと、逆にクレヒスに傷がつく:支払いの遅れは信用情報に残ります。引き落とし口座には常に余裕を持たせてください
- リボ払い・分割払いには手数料がかかる:「毎月の支払いが少なくてラク」に見えても、手数料で総額が増えます
- お金が出ていく実感が薄れやすい:後払いなので、通知をオフにしていると使いすぎに気づきにくくなります
- エポスカードの還元率は0.5%と控えめ:ポイント重視ならマルイ・モディで使うか、ゴールドへの昇格を目指すのがコツです
- 審査があるので必ず作れるとは限らない:短期間に何枚も申し込むと審査で不利になるので、1枚ずつ申し込みましょう
逆に言えば、「1回払いだけ」「通知はオン」「残高に余裕を持たせる」の3つを守れば、クレジットカードはデビットより便利で、しかも信用まで育つカードになります。
\ 今なら2,000円分ポイントもらえる! /
エポスカードを見る
よくある質問
- デビットカードしか使ったことがなくても、クレジットカードの審査に通りますか?
-
クレヒスがないこと自体は、若い人なら珍しくありません。エポスカードは学生や主婦でも申し込める流通系のカードなので、1枚目として選びやすいカードです。ただし審査はあるので、勤め先や年収は正確に書きましょう。
- クレジットカードを作ったら、デビットカードは解約した方がいい?
-
解約は不要です。デビットは日常の少額決済、クレジットカードは固定費と旅行という使い分けで十分です。
- ポイントはデビットとクレジット、どっちが貯まる?
-
還元率だけなら大差はありません。デビットでも1%前後のものがあります。クレジットカードを選ぶ理由は、ポイントより使える場面の広さとクレヒスです。
- 使いすぎが心配です。どうすればいい?
-
エポスアプリの利用通知をオンにして、支払いは1回払いだけにしてください。使うたびに金額が届くので、デビットとほぼ同じ感覚で管理できます。なお、メールの利用通知は1,000円未満の利用や毎月の定期支払いでは届かないので、アプリの明細もあわせて確認しましょう。
- エポスカードは何歳から作れますか?
-
満18歳以上から申し込めます。ただし高校生は申し込めません。大学生・専門学生ならOKです。
まとめ
デビットカードは最初の1枚としては優秀ですが、使い続けても信用の実績は積み上がらず、ガソリンや高速、月額料金などで断られる場面も残ります。不便を感じ始めたときが、卒業のベストタイミングです。
- 違いは「使える場面」「クレヒス」「お金が出ていくタイミング」の3つ
- 就職・一人暮らし・車・海外旅行のタイミングで切り替えるのが正解
- 1枚目は年会費無料・作りやすい・通知が来る・すぐ手に入るカードを選ぶ
- エポスカードならこの条件を全部満たし、海外旅行保険まで付く
- 1回払い・通知オン・残高に余裕、の3つを守れば使いすぎの心配なし
クレヒスは、作り始めた日から少しずつ育つものです。数年後にローンを組むとき「あのとき作っておいてよかった」と思えるよう、まずは年会費無料のエポスカードで、スマホ代の支払いから切り替えてみてください。
\ 今なら2,000円分ポイントもらえる! /
エポスカードを見るあわせて読みたい

\ 今なら2,000円分ポイントもらえる! /
エポスカードを見る