急な入院、手術、通院の積み重ね。医療費は、予定していなかったのにまとまった額が出ていくお金の代表です。入院ともなれば、窓口での支払いが数万円から数十万円になることも珍しくありません。
この大きな支払い、現金で払っていませんか。実は医療費こそカード払いにする価値が高い出費です。ポイントが大量に貯まるだけでなく、支払いを翌月以降に回せるので、急な出費で家計が一気に苦しくなるのを防げます。
ここでは、医療費・入院費をカード払いにするメリットを5つにまとめて、高額療養費制度や医療費控除との関係、そして高額決済でひっかかりやすい限度額の対策まで解説します。もしものときに慌てないよう、今のうちに知っておいてください。
医療費をカード払いにする5つのメリット
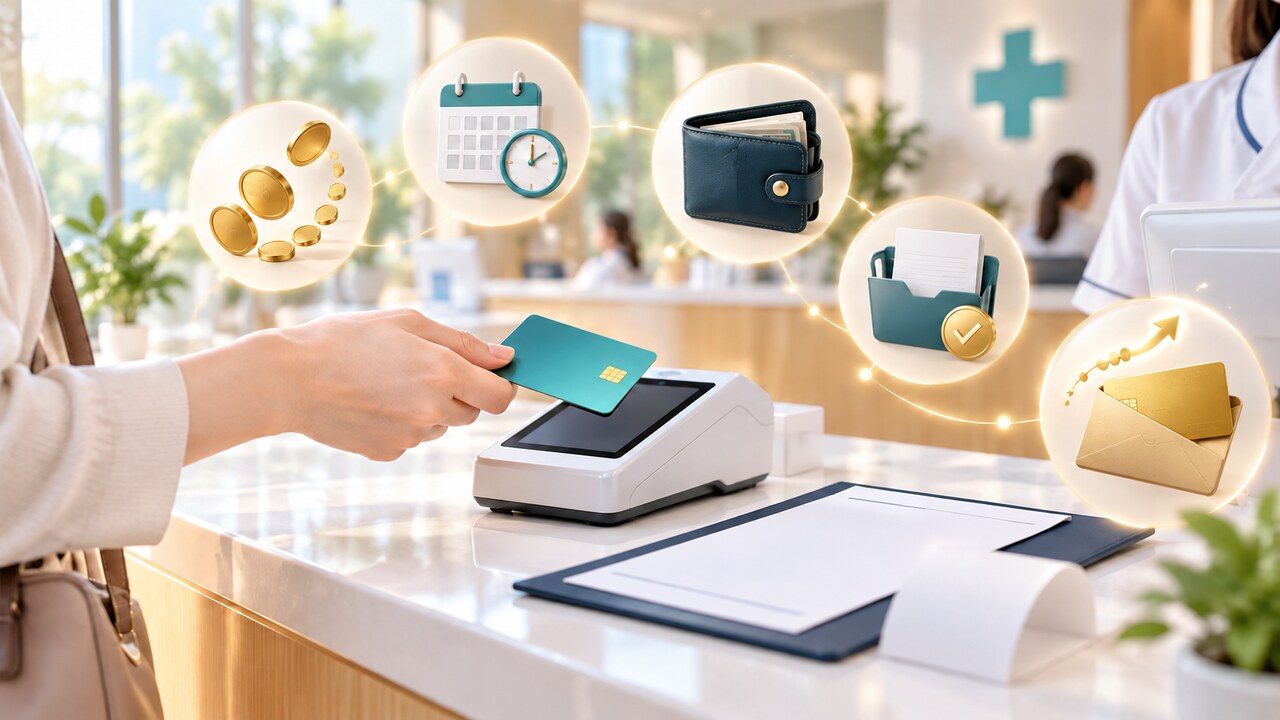
金額が大きい医療費だからこそ、カード払いの恩恵も大きくなります。
- ポイントが大量に貯まる。入院費が10万円なら、それだけで数百円分のポイントになります
- 支払いを後ろ倒しにできる。翌月以降の引き落としになるので、急な出費で手元の現金が尽きません
- 大金を持ち歩かずに済む。退院時に何十万円もの現金を用意する必要がなくなります
- 明細が残る。医療費控除の申告や、後からの確認がラクになります
- 年間の利用額が積み上がる。高額な医療費は、年会費無料のゴールドカードの招待にも近づきます
とくに2つ目の「支払いを後ろ倒しにできる」は、入院という予定外の出費と相性が良いです。今すぐ大金を用意できなくても、カードなら支払いを翌月に回せて、その間に高額療養費の還付を待つこともできます。
高額療養費制度との合わせ技
入院や手術で医療費が高額になったとき、頼りになるのが高額療養費制度です。ひと月の医療費の自己負担が一定額を超えると、超えた分が後から払い戻される仕組みです。
ここでカード払いが生きてきます。事前に「限度額適用認定証」を用意できなかった場合、窓口では一旦全額を立て替えることになります。この立て替えをカード払いにすれば、次の3つが同時に起きます。
- 立て替えた全額にポイントが付きます。後から還付される分にもポイントが付く形です
- カードの引き落としは翌月以降。その間に高額療養費の還付を受けられれば、資金繰りがラクです
- 窓口で大金を用意しなくて済むので、入院中の心配が一つ減ります
還付までには数か月かかることもあります。カード払いなら、その間の立て替えを無理なく回せます。現金だと、還付を待つあいだ手元のお金がごっそり減ったままになります。
医療費控除とカード払いの関係
「カード払いにすると医療費控除が受けられないのでは」と心配する人がいますが、その心配はいりません。カード払いでも医療費控除の対象になります。
- 原則として、診療を受けてカードで支払った年の医療費として申告できます
- 病院が発行する領収書は保管しておいてください。カードの利用明細だけでは足りない場合があります
- 1年間に一定額を超える医療費を払った人が対象です。家族の分も合算できます
むしろカード払いは、いつ・いくら払ったかの記録が明細に残るので、控除の申告のときに役立ちます。細かい扱いは年によって変わることがあるので、申告の際は国税庁の案内や税務署で最新の情報を確認してください。
高額決済は「限度額」で止まることがある
入院費や手術費は、数十万円になることもあります。ここで見落としがちなのが、カードの限度額です。枠が足りないと、その大きな支払いをカードで通せません。
入院は急に決まることが多く、事前に増額を申請する時間がない場合もあります。次の順番で対応してください。
カード会社のアプリやサイトで、いま使える金額を確認します。医療費の見込みと並べて、足りるかを見てください。
入院の予定が分かっているなら、早めに一時増額を申請します。審査があるので、数日から2週間ほど見ておいてください。
増額が間に合わない場合は、一部を別のカードや現金にして、払える範囲をカードに寄せます。2枚持ちがここで役立ちます。
限度額の考え方と増額の手順はエポスカードの限度額はいくら?一時増額の上限・申込期限と利用可能額の確認方法にまとめています。もしもに備えて、枠に余裕のあるカードを1枚持っておくと安心です。
分割払いにするときの注意点
高額な入院費を「分割で払いたい」という人も多いです。ここは誤解しやすいので、正直に書いておきます。
病院の窓口が分割払いに対応しているわけではありません。カード払いにしたうえで、カード会社の分割払いやリボ払いを使う形になります。そして分割払いには手数料がかかります。3回以上の分割は年12〜15%程度の手数料が一般的で、ポイント還元0.5%では到底埋まりません。
おすすめは、一括払いにしておいて、引き落とし日までに高額療養費の還付や保険金でカバーする形です。どうしても月々に分けたいときだけ分割を使い、手数料を承知のうえで最小限にとどめてください。
医療費の支払いに向くカードはこれ

もしもの医療費に備えるカードなら、見るべきは年会費が無料であることといざというとき枠を上げやすいことです。使う機会が読めない備えのカードに、年会費を払う必要はありません。
| 項目 | エポスカードの内容 |
|---|---|
| 年会費 | 永年無料 |
| ポイント還元率 | 200円で1ポイント(0.5%) |
| 限度額の一時増額 | アプリ・サイトから申請可能 |
| ゴールドへの招待 | 年間50万円程度が目安。招待経由なら年会費永年無料 |
| 発行スピード | 最短即日(マルイ店頭での受取) |
エポスカードは年会費が永年無料なので、備えの1枚として持っていてもコストがかかりません。高額な医療費を払えば年間の利用額が積み上がり、年会費無料のゴールドカードの招待にも近づきます。カードの評判はエポスカードの評判・口コミは?、招待の条件はエポスカードのゴールド招待はいつ届く?年間50万円・半年が目安で確認してください。
急な入院に備えて今すぐ持っておきたいなら、マルイの店頭で当日受け取れます。手順はエポスカード即日発行の全手順をどうぞ。
\ 今なら2,000円分ポイントもらえる! /
エポスカードを見る
申し込む前に知っておきたい注意点
- 病院がカード払いに対応しているとはかぎりません。とくに小規模な医院は現金のみのことがあります。事前に確認を
- 分割・リボ払いは手数料でポイント分が消えます。一括払いを基本にしてください
- 高額療養費や医療保険で戻るお金は、引き落とし日までに間に合うとはかぎりません。口座残高に余裕を持たせてください
- 医療費控除の細かい扱いは変わることがあります。申告時は最新の案内を確認してください
固定費もあわせてまとめたい人はエポスカードで家賃は払える?固定費をまとめてゴールド招待を狙う手順と落とし穴、貯めたポイントの使い道はエポスポイントの使い道おすすめランキングをどうぞ。
よくある質問
- カード払いにすると医療費控除は受けられなくなりますか?
-
受けられます。カード払いでも医療費控除の対象です。原則、診療を受けてカードで支払った年の医療費として申告できます。病院の領収書は保管しておいてください。
- 高額療養費で戻るお金にもポイントは付きますか?
-
付きます。窓口で全額を立て替えてカード払いにすれば、その全額にポイントが付きます。後から高額療養費で還付される分にもポイントが付いた形になります。
- 入院費を分割で払えますか?
-
カード会社の分割払いやリボ払いを使えば分けられます。ただし手数料がかかり、ポイント分を上回ります。一括払いにして、還付や保険金でカバーするのがおすすめです。
- 限度額を超える入院費はどうすればいいですか?
-
入院の予定が分かっているなら、早めに一時増額を申請してください。間に合わない場合は、払える範囲をカードに寄せ、残りを別の手段にします。備えとして枠に余裕のあるカードを持っておくと安心です。
- どの病院でもカードは使えますか?
-
すべての病院が対応しているわけではありません。大きな病院はカード払いが進んでいますが、小規模な医院は現金のみのこともあります。心配なら、支払い前に窓口で確認してください。
- 備えのカードは今から作って間に合いますか?
-
間に合わせるなら早めが安心です。エポスカードはマルイの店頭で最短即日、郵送でも1週間ほどで届きます。医療費は突然発生するので、元気なうちに1枚用意しておくのが賢い備えです。
まとめ
- 医療費のカード払いはポイント・支払いの後ろ倒し・明細管理で得。高額なほど恩恵が大きいです
- 高額療養費の立て替えもカード払いにすれば、全額にポイントが付き、還付までの資金繰りもラクです
- カード払いでも医療費控除の対象。領収書は保管しておいてください
- 高額決済は限度額に注意。分割は手数料でポイント分が消えるので一括が基本です
- 備えるなら年会費永年無料のエポスカード。持っているだけのコストがかかりません
医療費は、いつ必要になるか読めません。だからこそ、元気なうちに備えておくのが大事です。年会費無料のカードを1枚持っておくだけで、もしものときの支払いを、ポイントと余裕に変えられます。
\ 今なら2,000円分ポイントもらえる! /
エポスカードを見る合わせて読みたい
もしもの出費に備えて、あわせて読んでおきたい話をまとめました。


\ 今なら2,000円分ポイントもらえる! /
エポスカードを見る